Alors que 2026 s’installe et que l’économie se réajuste après les fortes variations des années précédentes, choisir le bon livret pour faire fructifier son argent est devenu une question d’équilibre entre sécurité, rendement et flexibilité. Ce dossier propose une lecture claire et pragmatique des options disponibles : les livrets réglementés, les super livrets promotionnels, les comptes à terme et les alternatives comme les fonds en euros responsables. Nous suivons Claire, une cadre de 35 ans qui veut constituer un matelas de précaution, financer des travaux à moyen terme et optimiser une trésorerie excédentaire ; ses choix illustrent les bonnes pratiques pour observer, calculer et arbitrer. Les principes clés sont simples : calculez toujours le taux net après prélèvements, vérifiez les plafonds et la liquidité, et segmentez votre épargne selon l’horizon. Ce guide donne des méthodes concrètes de calcul, des cas pratiques (1 000 €, 5 000 €, 20 000 €), et des scénarios pour différents profils. Il inclut aussi des conseils pour profiter des offres ponctuelles sans compliquer la gestion et des repères pour l’ouverture en ligne et les délais opérationnels. Enfin, des liens utiles et des ressources pratiques vous aident à agir rapidement et sereinement pour que votre épargne puisse réellement fructifier.
Sommaire
- 1 Quel livret choisir en 2026 pour faire fructifier votre argent : régulés vs non régulés
- 2 Comparatif livret d’épargne 2026 : taux d’intérêt, plafonds et fiscalité détaillés
- 3 Stratégies pratiques 2026 : cas concrets et méthode pour calculer le rendement net
- 4 Alternatives et placements complémentaires en 2026 : assurance-vie, CAT et épargne responsable
- 5 Choisir son livret selon son profil en 2026 : fiches pratiques et erreurs à éviter
- 5.1 Étudiant / jeune actif
- 5.2 Famille
- 5.3 Épargnant prudent avec forte trésorerie
- 5.4 Comment calculer rapidement le taux net d’un livret bancaire ?
- 5.5 Faut-il toujours remplir d’abord le Livret A ?
- 5.6 Les promotions des super livrets valent-elles la peine ?
- 5.7 Peut-on perdre de l’argent sur un livret ?
- 5.8 Aller plus loin avec l'IA
Quel livret choisir en 2026 pour faire fructifier votre argent : régulés vs non régulés
La première question que se pose Claire, comme tout épargnant, est simple : privilégier un placement sûr et défiscalisé ou chercher un rendement plus élevé avec une imposition ? En 2026, la distinction entre livrets réglementés et livrets bancaires non réglementés reste centrale. Les livrets réglementés — Livret A, LDDS, LEP — offrent une liquidité totale, une exonération fiscale et une garantie du capital. Leur taux est fixé par l’État selon une méthode qui prend en compte l’inflation et le taux interbancaire, et en 2026 les rendements sont plus bas qu’en 2023 mais conservent l’avantage de la défiscalisation.
Les livrets bancaires, souvent appelés « super livrets », sont fixés librement par les banques. Ils peuvent proposer des taux boostés sur quelques mois ou des primes de bienvenue substantielles. Ces offres sont intéressantes pour une épargne de projet à court terme, à condition de convertir le taux brut en taux net selon la fiscalité : par défaut, le Prélèvement Forfaitaire Unique (PFU) de 30 % s’applique, soit impôts + prélèvements sociaux. La règle simple pour comparer reste :
taux net ≈ taux brut × (1 − 0,30).
Par exemple, un taux brut de 3,50 % correspond à environ 2,45 % net. Claire garde cette méthode à l’esprit chaque fois qu’une banque lui propose une promotion. Elle sait aussi que les livrets réglementés ont des plafonds : 22 950 € pour le Livret A, 12 000 € pour le LDDS, et des plafonds plus contraignants pour le LEP selon conditions d’éligibilité. Concrètement, si votre objectif est un matelas de sécurité équivalent à 1 à 3 mois de dépenses, un livret défiscalisé reste souvent le plus rationnel, car même un petit rendement net mais non imposé protège mieux face à une fiscalité lourde sur les produits bancaires.
Autre critère : la souplesse. Les livrets réglementés ne facturent pas l’ouverture, la tenue ou les retraits, et les fonds sont disponibles immédiatement via virements. Les banques en ligne offrent souvent des ouvertures 100 % digitales et des délais d’activation rapides (24–72 h). Enfin, la sécurité est encadrée : la garantie des dépôts couvre jusqu’à 100 000 € par déposant et par établissement, ce qui pousse Claire à diversifier si elle dépasse ce seuil. Pour synthétiser, déterminez l’objectif (sécurité, projet ou trésorerie), calculez le taux net et vérifiez le plafond et la disponibilité : ces trois paramètres décident souvent du choix final.
Insight clé : pour faire fructifier votre argent sans risque excessif, commencez par remplir vos livrets réglementés puis utilisez les super livrets pour des objectifs brefs en gardant toujours le calcul du taux net en tête.
Comparatif livret d’épargne 2026 : taux d’intérêt, plafonds et fiscalité détaillés
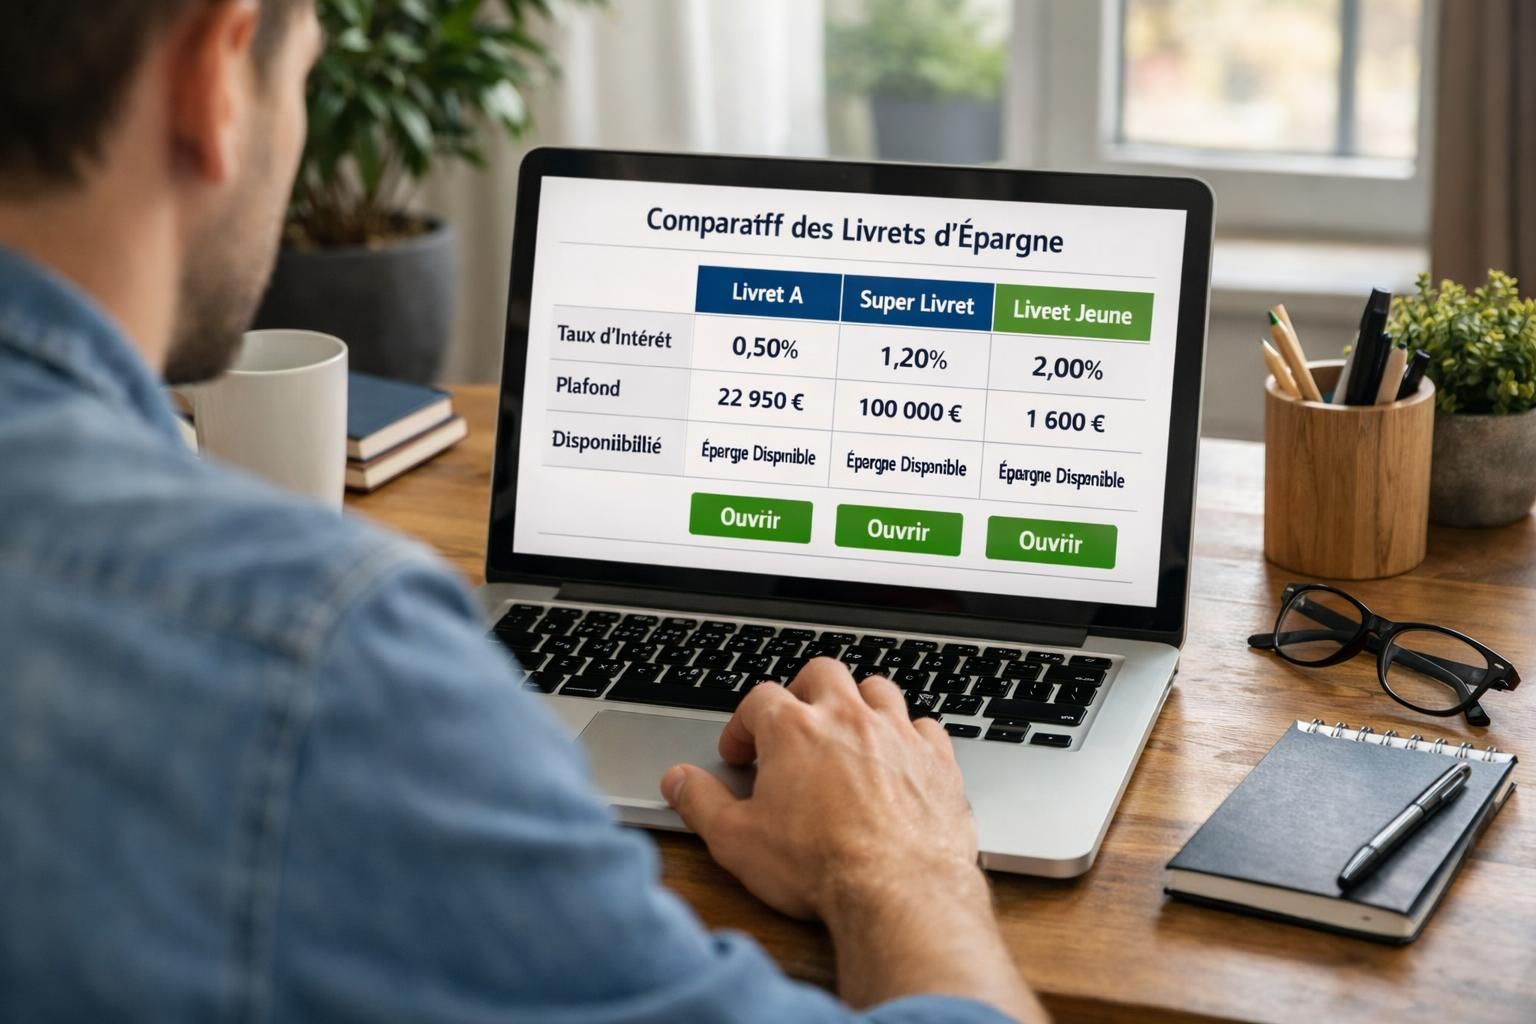
Claire a demandé un tableau clair pour comparer les principales options. Voici un comparatif synthétique qui reprend les caractéristiques clés : taux d’intérêt en 2026, plafonds, fiscalité et liquidité. Ce tableau aide à prioriser selon l’objectif : épargne de précaution, projet à 6–18 mois ou trésorerie importante.
| Placement bancaire | Taux d’intérêt indicatif 2026 | Plafond | Fiscalité | Liquidité | Avantage principal |
|---|---|---|---|---|---|
| Livret A | 1,70 % | 22 950 € | Exonéré | Très liquide | Sécurité et exonération |
| LDDS | 1,70 % | 12 000 € | Exonéré | Très liquide | Complémentaire au Livret A |
| LEP | 2,70 % | 10 000 € | Exonéré | Très liquide | Taux attractif, conditions d’éligibilité |
| Super livret (ex. Distingo, Fortuneo) | Boosts 3–5 % puis 1–2 % | Varie | Imposable (PFU 30 %) | Très liquide | Promotions attractives à court terme |
| Compte à terme (CAT) | 2,00 % – 4,00 % | Pas de plafond | Imposable (PFU 30 %) | Bloqué selon durée | Taux fixe garanti |
Ce tableau illustre que pour une épargne de précaution, les livrets réglementés gardent leur pertinence malgré des taux plus faibles qu’en 2023. Ils restent particulièrement compétitifs si vous êtes assujetti à une imposition élevée, car l’absence d’impôt sur les intérêts est un levier puissant. Claire, par exemple, a choisi de conserver un équilibre : remplir d’abord le Livret A et le LDDS puis utiliser un super livret pour des fonds destinés à des travaux prévu dans 9 mois.
Autre remarque importante : les super livrets affichent des taux boostés souvent limités dans le temps. La première année peut sembler généreuse, mais une fois la promotion terminée, le taux chute souvent en dessous du Livret A net. C’est pourquoi il est essentiel d’anticiper la fin de la promotion et d’avoir des rappels pour arbitrer. Pour les dépôts importants, les primes de bienvenue (ex. 80–150 €) peuvent modifier la rentabilité à court terme, tandis que les plafonds et conditions d’éligibilité (comme pour le LEP) déterminent l’accès réel à ces produits.
Claire conserve également une liste de contrôle avant ouverture : objectif, calcul du taux net, plafonds, délais de virement, conditions de la promotion, et garantie des dépôts. Ce process simple lui évite de se laisser séduire uniquement par un taux brut élevé.
Insight clé : utilisez le comparatif pour segmenter vos fonds selon horizon et fiscalité, et traquez la date de fin des promos comme vous suivriez une échéance budgétaire.
Stratégies pratiques 2026 : cas concrets et méthode pour calculer le rendement net
Passons aux outils concrets. Claire aime les chiffres et a construit trois cas types pour décider où placer 1 000 €, 5 000 € ou 20 000 €. La méthode est méthodique : calcul du gain net annuel, comparaison avec l’objectif, puis décision.
Cas 1 : 1 000 € — Si vous placez 1 000 € sur un livret défiscalisé à 3 % vous obtenez 30 € nets par an. Sur un livret bancaire à 3,50 % brut, avec PFU à 30 %, le gain net tombe à 24,50 €. À ce niveau, la défiscalisation compense souvent la différence : la préférence ira vers le livret exonéré si la priorité est la simplicité et la sécurité.
Cas 2 : 5 000 € — Sur le même scénario, 5 000 € à 3 % rapportent 150 € nets, tandis qu’un livret bancaire à 3,50 % brut génère 122,50 € nets. Les super livrets en promotion peuvent inverser la donne si la promotion est suffisamment longue. Par exemple, une promo à 5 % brut pendant 3 mois puis 2,5 % ensuite donne un annualisé brut proche de 2,6–2,7 %, soit un net autour de 1,8–1,9 % selon la durée ; intéressant si vous êtes actif dans la rotation vers de nouvelles offres.
Cas 3 : 20 000 € — Ici, les plafonds réglementés poussent souvent à mixer. Une portion sur Livret A/LDDS (jusqu’aux plafonds) et l’excédent sur un compte sur livret ou un super livret. Les primes de bienvenue peuvent devenir significatives pour de gros dépôts. Claire divise son capital : bloc de sécurité sur livrets exonérés, tranche opportuniste sur super livret pour capter la promotion, et une tranche diversifiée à moyen terme en fonds euros responsables pour améliorer le rendement global.
Procédure opérationnelle pour profiter des boosts :
- Ouvrir le compte en ligne rapidement (formulaire + KYC).
- Déposer la somme pendant la période promo et programmer un rappel calendrier pour la fin de l’offre.
- Comparer le taux net à l’échéance et arbitrer : laisser si compétitif ou transférer vers une nouvelle promo.
- Éviter les packs de services payants exigés pour obtenir la prime.
En complément, quelques conseils administratifs : regroupez vos justificatifs (RIB, pièce d’identité), vérifiez les délais de virement (24–48 h pour les transferts interbancaires) et restez sous le plafond de garantie par banque si vous avez un capital supérieur à 100 000 € à sécuriser. Claire a ainsi réussi à capter deux promos successives sur trois ans sans multiplier les banques au point de perdre la trace des échéances.
Insight clé : pour maximiser le rendement, combinez défiscalisation pour la poche sécurité et rotations contrôlées sur super livrets pour les projets à court terme, en automatisant les rappels et en limitant les établissements à 2–3.
Alternatives et placements complémentaires en 2026 : assurance-vie, CAT et épargne responsable
Quand Claire commence à réfléchir au moyen terme, elle explore des alternatives. L’assurance-vie en fonds en euros, par exemple, peut offrir un rendement net supérieur sur des horizons de 6 à 24 mois comparé aux super livrets, tout en conservant une garantie du capital. Certains fonds en euros responsables ont affiché des performances nettes intéressantes ces dernières années. Ils conviennent à ceux qui veulent que leur argent fructifie en soutenant des projets durables.
Les comptes à terme (CAT) restent une option quand vous pouvez bloquer vos fonds. En 2026, les taux proposés varient selon la durée et peuvent atteindre 2,5–3,7 % pour des durées longues. Mais attention : les intérêts sont soumis au PFU et la liquidité est limitée. Un CAT est pertinent si vous avez un objectif connu (achat, travaux) et ne souhaitez pas suivre des promos. Les produits structurés à capital protégé apparaissent aussi comme une alternative pour qui accepte un peu de complexité contre une espérance de rendement plus élevée.
Dans la logique de diversification, il est souvent pertinent de comparer une assurance-vie fonds en euros à un super livret : la première peut offrir une rémunération nette attractive et une gestion plus passive, tandis que le livret reste roi pour la liquidité immédiate. Claire choisit souvent un mix : fonds en euros pour une partie de son excédent, livrets pour la poche immédiate et comptes à terme pour des sommes planifiées avec un horizon précis.
Pour fermer un compte devenu inutile après un arbitrage, il existe des démarches simples et modèles de courrier à disposition en ligne. Pensez à vérifier ces étapes pour éviter des frais cachés ou des comptes dormant : par exemple, suivez la procédure décrite dans ce guide pratique pour organiser vos fermetures de comptes.
Démarches pour fermer votre compte bancaire sans frais fournit un modèle utile pour gagner du temps lors de la rationalisation de vos comptes.
Insight clé : pour améliorer le rendement sans prendre de risques excessifs, considérez l’assurance‑vie fonds en euros pour le moyen terme et utilisez les CAT pour des besoins fermes nécessitant un taux garanti.
Choisir son livret selon son profil en 2026 : fiches pratiques et erreurs à éviter
Pour aider Claire et d’autres épargnants, voici des stratégies selon trois profils types : étudiant/jeune actif, famille et épargnant prudent avec forte trésorerie. Chaque profil doit segmenter l’épargne en poche sécurité et projets, puis arbitrer selon la fiscalité et la durée.
Étudiant / jeune actif
Objectif : constituer un matelas de 1 000–2 000 € puis financer des projets à 6–12 mois. Stratégie : un livret défiscalisé (Livret A ou LDDS) pour le matelas, puis utiliser des super livrets pour des boosters ponctuels. Avantage : souplesse et simplicité. Erreurs à éviter : se focaliser sur le taux brut sans calculer le net et ouvrir trop de comptes dispersés.
Famille
Objectif : 2–3 mois de dépenses sur court terme et projets (vacances, travaux). Stratégie : remplir Livret A/LDDS, basculer l’excédent sur un super livret promo pour les projets, et pour les grosses sommes envisager un mix avec une assurance-vie fonds en euros pour le moyen terme. Pensez à garder un compte courant en ligne pour accélérer les virements et réduire les frais.
Épargnant prudent avec forte trésorerie
Objectif : sécuriser un capital important sans complexifier la gestion. Stratégie : répartir les sommes au-dessus des plafonds réglementés sur plusieurs banques pour rester sous la garantie de 100 000 €, profiter des primes de bienvenue quand elles valent le coût opérationnel, et investir une partie en fonds en euros responsables pour un rendement net supérieur. Erreurs : disperser sur trop d’établissements et oublier les dates de fin de promotion.
- Checklist avant d’ouvrir un livret : définir l’objectif, calculer le taux net, vérifier le plafond, contrôler les délais de virement, lire les conditions de la promotion, rester sous la garantie des dépôts.
- Rappels pratiques : centraliser vos justificatifs, programmer des alertes pour la fin des promos, limiter le nombre d’établissements à 2–3.
- Ressources utiles : guide pour négocier un prêt personnel et calendrier des aides éventuelles.
Pour compléter vos démarches ou négocier une meilleure offre sur le crédit lié à vos projets, consultez des ressources pratiques comme ce dossier pour négocier un prêt personnel en 2026.
Nos conseils pour négocier le meilleur taux pour votre prêt personnel en 2026
Erreurs courantes à éviter : ne pas comparer le taux net, laisser des comptes inactifs ouverts sans suivi, accepter des packs payants pour une prime, disperser trop l’épargne et ne pas distinguer matelas de sécurité et épargne de projet. Enfin, pour des questions administratives pratiques comme la prime de fin d’année ou aides ponctuelles, il peut être utile de lire des fiches récapitulatives.
Prime de Noël 2026 : informations pratiques
Insight clé : choisissez un livret en fonction de votre horizon et de votre fiscalité, segmentez votre épargne et automatisez le suivi pour que votre argent puisse réellement fructifier.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Comment calculer rapidement le taux net du2019un livret bancaire ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Multipliez le taux brut par 0,70 pour obtenir une approximation du taux net apru00e8s le PFU de 30 %. Pour une comparaison fine, calculez les gains annuels et comparez au taux net du2019un livret exonu00e9ru00e9. »}},{« @type »: »Question », »name »: »Faut-il toujours remplir du2019abord le Livret A ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Oui pour la plupart des u00e9pargnants : le Livret A garantit une poche de pru00e9caution liquide et du00e9fiscalisu00e9e. Au-delu00e0 du plafond, diversifiez vers des super livrets ou des fonds euros selon lu2019horizon. »}},{« @type »: »Question », »name »: »Les promotions des super livrets valent-elles la peine ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Elles peuvent u00eatre intu00e9ressantes pour des projets u00e0 court terme si vous respectez les conditions et anticipez la fin de la promotion. Vu00e9rifiez le taux net et u00e9vitez les engagements annexes cou00fbteux. »}},{« @type »: »Question », »name »: »Peut-on perdre de lu2019argent sur un livret ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le capital est garanti dans la limite de la garantie des du00e9pu00f4ts (100 000 u20ac). Le principal risque reste la perte de pouvoir du2019achat due u00e0 lu2019inflation si le taux ru00e9el devient nu00e9gatif. »}}]}Comment calculer rapidement le taux net d’un livret bancaire ?
Multipliez le taux brut par 0,70 pour obtenir une approximation du taux net après le PFU de 30 %. Pour une comparaison fine, calculez les gains annuels et comparez au taux net d’un livret exonéré.
Faut-il toujours remplir d’abord le Livret A ?
Oui pour la plupart des épargnants : le Livret A garantit une poche de précaution liquide et défiscalisée. Au-delà du plafond, diversifiez vers des super livrets ou des fonds euros selon l’horizon.
Les promotions des super livrets valent-elles la peine ?
Elles peuvent être intéressantes pour des projets à court terme si vous respectez les conditions et anticipez la fin de la promotion. Vérifiez le taux net et évitez les engagements annexes coûteux.
Peut-on perdre de l’argent sur un livret ?
Le capital est garanti dans la limite de la garantie des dépôts (100 000 €). Le principal risque reste la perte de pouvoir d’achat due à l’inflation si le taux réel devient négatif.
Pour des démarches pratiques liées à la gestion de vos comptes, par exemple remplacer une pile de voiture ou autres petits aspects de la vie quotidienne qui facilitent vos déplacements vers la banque, retrouvez des tutoriels simples et accessibles.